Informe de Mercados · Noviembre 2026
El pulso de los mercados
Actualización geopolítica, financiera de inversión y evolución de los mercados.
Lo esencial del mes
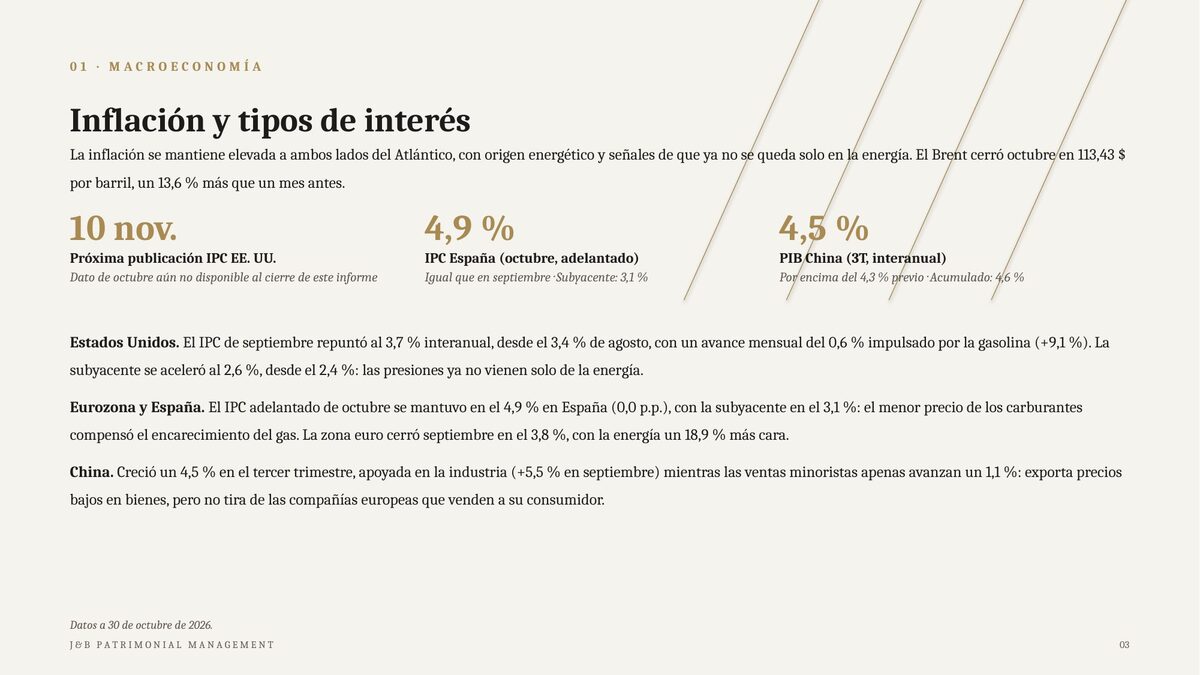
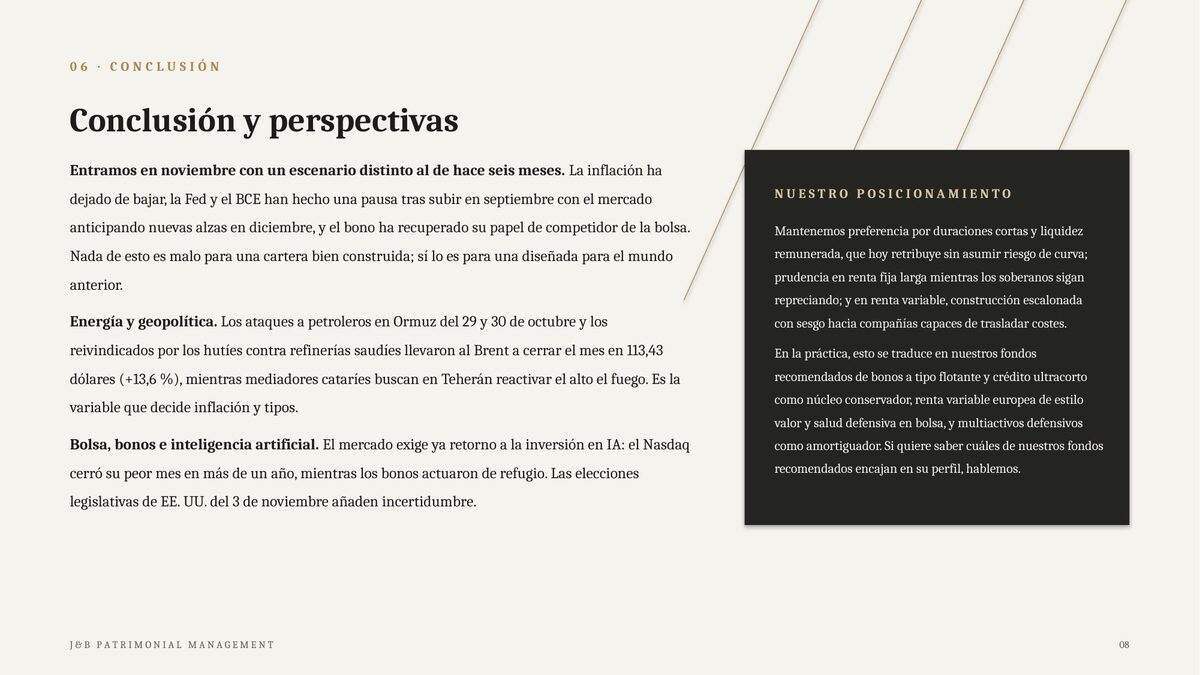
- Inflación. En EE. UU. el IPC de septiembre repunta al 3,7 % y la subyacente al 2,6 %: las presiones ya no vienen solo de la energía. En España el IPC adelantado de octubre se mantiene en el 4,9 %, con la subyacente en el 3,1 %, y el Brent cierra el mes en 113,43 dólares, un 13,6 % más.
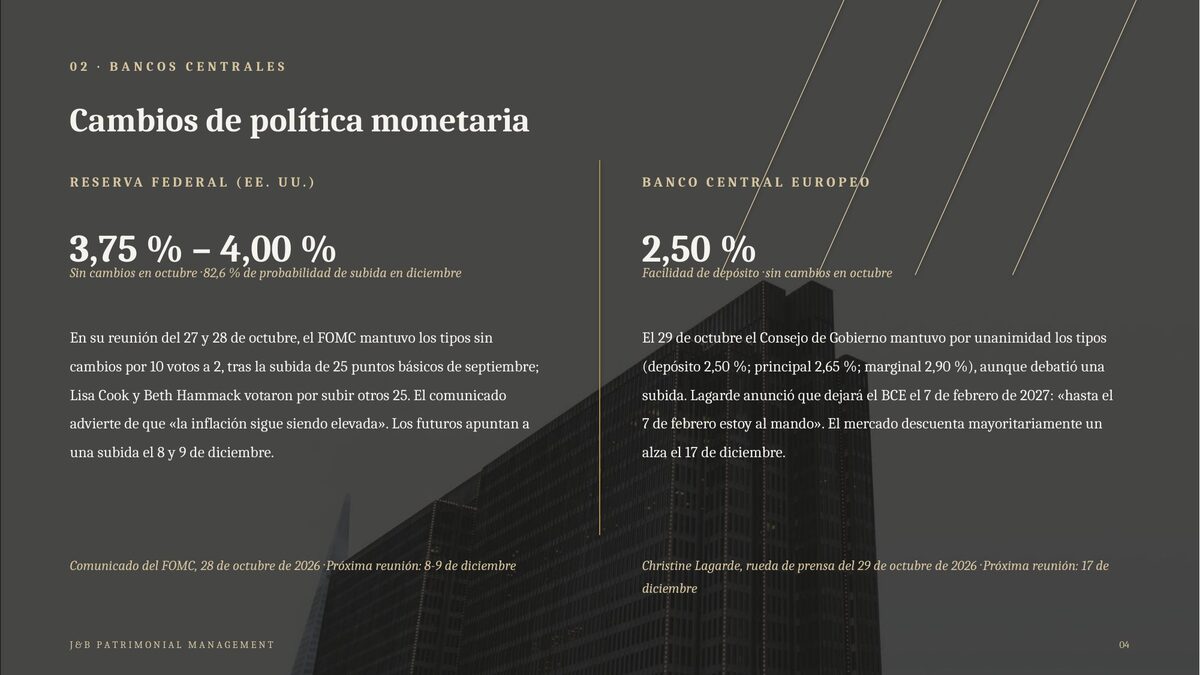
- Bancos centrales. La Fed mantiene los tipos en el 3,75 %–4,00 % y el BCE la facilidad de depósito en el 2,50 %. Ambos hacen una pausa tras subir en septiembre, con el mercado anticipando nuevas alzas en diciembre.
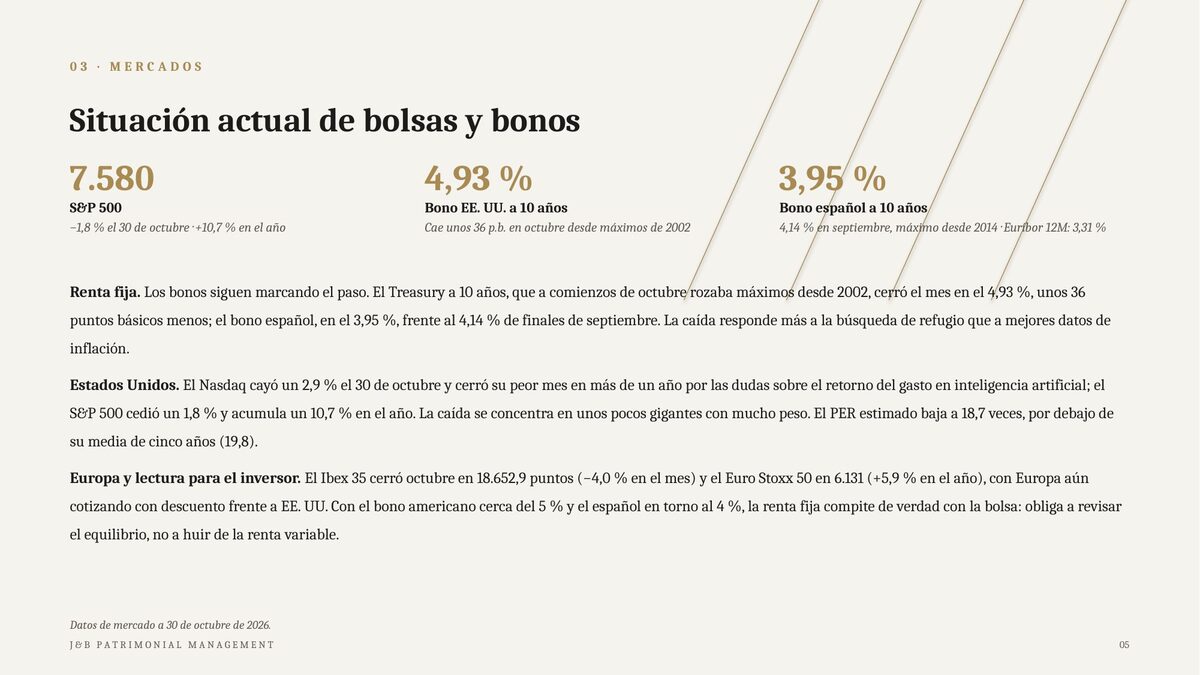
- Bolsas y bonos. El Nasdaq cierra su peor mes en más de un año por las dudas sobre el retorno del gasto en inteligencia artificial; el S&P 500 acumula un 10,7 % en el año y el Euro Stoxx 50 un 5,9 %. El bono de EE. UU. a 10 años baja al 4,93 % y el español al 3,95 %.
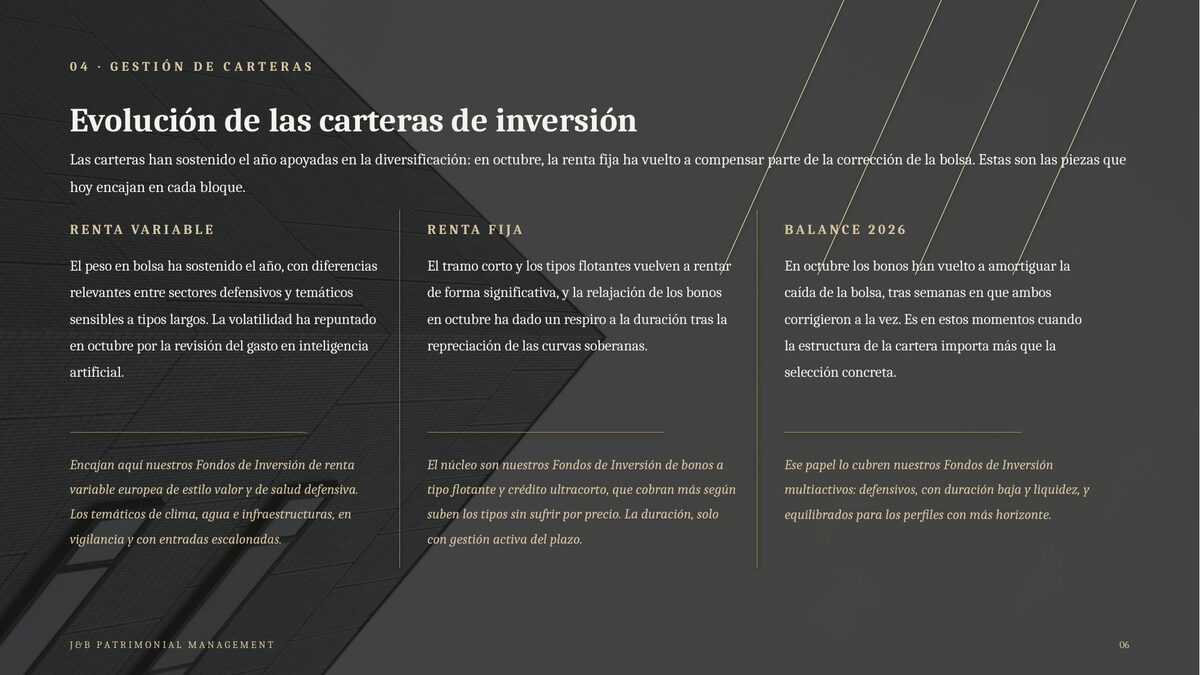
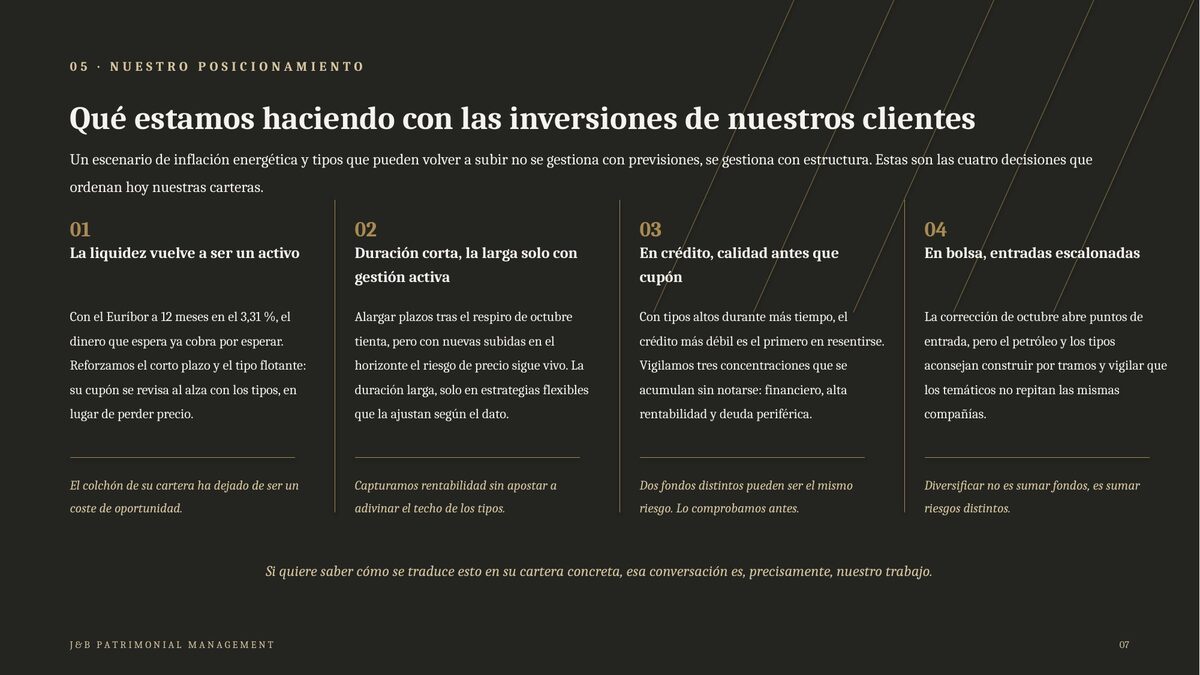
- Nuestro posicionamiento. Duración corta y liquidez remunerada, que hoy retribuye sin asumir riesgo de curva; prudencia en renta fija larga; y en bolsa, construcción escalonada.
El informe completo
Informes anteriores
Consulte el archivo de informes de meses anteriores.